

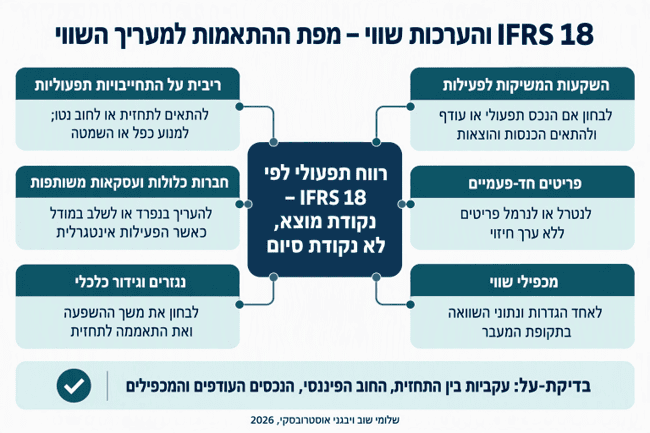
מודל הערכות שווי חברות המקובל כיום יותאם לאור השינוי בנקודת המוצא שלו – הרווח התפעולי, בעקבות היישום של 18 IFRS בתחילת 2027. מעבר לצורך הבסיסי בשימוש בהגדרות ובנתוני השוואה עקביים לצורכי חישוב המכפיל (בעיקר בתקופת המעבר), הפוקוס יהיה על נקודת התפר שבין החשבונאות לבין הכלכלה: החל בזיהוי השקעות משיקות לפעילות (לרבות חברות כלולות) ונרמול של פריטים שאינם בעלי ערך חיזוי, דרך התאמת רכיב הריבית של התחייבויות תפעוליות, ועד לבחינת ההשפעה של עסקאות גידור והתאמתה לתחזית ארוכת הטווח.
ברמה התיאורטית, השווי ההוגן של חברה תלוי בעיקר בתחזית תזרימי המזומנים החופשיים העתידיים שלה, בתוספת השווי של נכסים והתחייבויות עודפים כלשהם שאינם נחוצים לפעילותה, ולא בהצגה חשבונאית כזו או אחרת. IFRS 18 , אשר ייכנס לתוקף באופן מחייב החל מהדוחות הכספיים של הרבעון הראשון לשנת 2027, ומחליף את 1 IAS עוסק בעיקר בנושאי הצגה של דוחות כספיים ולכן לפחות תיאורטית ברור שהוא לא אמור לשנות את תחזית תזרימי המזומנים העתידיים של החברה.
עם זאת, ברמה הפרקטית, הדוחות הכספיים משמשים לרוב כנקודת המוצא לתחזית תזרים המזומנים החופשי העתידי של החברה. כאן המקום לשאול את השאלה, האם וכיצד השינויים הצפויים מכוח התקן יכולים להשפיע על עבודת מעריכי השווי, ובפרט – האם התקן יקרב בין נקודת המוצא לניתוח הפיננסי, המבוססת כאמור על הדוחות הכספיים, לבין תחזית תזרים המזומנים החופשי העתידי? לצד זאת, היכן ימשיכו להתקיים הבדלים בין המסגרת החשבונאית לבין זו הכלכלית?
ליבת התקן החדש נוגעת למבנה של דוח רווח או הפסד, נושא שלמרות שהוא בסיסי לא הוסדר עד כה במלואו בחשבונאות. בפרט, עד כה, החשבונאות נמנעה מלקבוע מהו “רווח תפעולי” של החברה, ואף לא דרשה כלל את הצגתו של רווח כאמור במסגרת רווח או הפסד. בדברי ההסבר של IAS 1 נאמר שכאשר מוצג רווח תפעולי, אין זה ראוי שלא לכלול במסגרתו פריטים בעלי אופי תפעולי מובהק כדוגמת פחת, הוצאות בגין שינוי מבני או ירידת ערך מלאי. חלק מהחברות אכן נמנעות כיום מהצגה של רווח תפעולי בדוחותיהן הכספיים, וחלק מהחברות האחרות אשר אומנם מציגות רווח תפעולי, כוללות תמהיל משתנה של הכנסות והוצאות במסגרתו. כך למשל, קיימת אי אחידות בשאלת ההכללה ברווח התפעולי של פריטים כדוגמת רווחים של חברות כלולות, הכנסות והוצאות מימון מסוימות כדוגמת צבירת ריבית עקב חלוף הזמן בגין התחייבויות לעובדים או בגין הפרשות.
קטגוריות חדשות בדוח על הרווח או ההפסד
התקן החדש קובע כי הכנסות והוצאות מסווגות לחמש קטגוריות, ובהן שלוש קטגוריות מרכזיות חדשות – קטגוריית הרווח או ההפסד התפעולי, קטגוריית הרווח או ההפסד ההשקעתי, והרווח או ההפסד ממימון. לצד אלו – נכללות קטגוריית מיסים על ההכנסה וכן רווח או הפסד מפעילויות שהופסקו. כחלק מכך, תידרש בין היתר הצגה של סכום ה-“רווח התפעולי”. שינוי מהותי נוסף אותו מכניס התקן, הוא הצגה במסגרת הביאורים של מדדי רווח אלטרנטיביים בהם עושה שימוש החברה, המכונים בתקן “מדדי ביצוע המוגדרים על ידי ההנהלה” (Management-defined Performance Metrics, MPMs) – דוגמאות לכך עשויות לכלול רווחי FFO או EBITDA מותאם (Adjusted EBITDA), אשר עד כה הוצגו בישראל ובעולם בעיקר מחוץ לדוחות הכספיים, במסגרת דיווחים נלווים לדוח הכספי כדוגמת דוחות הדירקטוריון או ההנהלה ובמסגרת המצגות למשקיעים. כמו כן, התקן כולל הנחיות משופרות לקיבוץ ולפיצול של מידע בדוחות, מה שעשוי לסייע גם הוא למעריכי השווי באמצעות שיפור השקיפות.
בחרנו להתמקד בחברות תפעוליות “רגילות” – כאלו אשר, כלשון התקן, אינן משקיעות בנכסים ואינן מספקות מימון ללקוחות בתור פעילות עסקית עיקרית מוגדרת. כלומר, אנו לא מתמקדים כאן בחברות כדוגמת בנקים, חברות אשראי חוץ בנקאי, חברות ביטוח, חברות נדל”ן מניב, חברות החזקה (או ישויות השקעה) וכיוצא באלו. לרוב, בגופים כדוגמת אלו שהוזכרו לעיל, גם נקודת המוצא והטכניקה להערכת השווי עשויה להיות שונה מזו שמשמשת לחברות תפעוליות “רגילות”. מה גם שלגבי חלקן גם אופן ההצגה של רווח או הפסד לפי התקן יהיה שונה ויכלול התאמות מסוימות.
בתמצית, לפי התקן, בחברות “הרגילות” קטגוריית ההשקעה כוללת הכנסות והוצאות מנכסים המפיקים תשואה בנפרד ובמידה רבה באופן בלתי תלוי במשאבים האחרים של החברה, וכן הכנסות והוצאות מהשקעות בחברות כלולות המטופלות בגישת השווי המאזני, ורווחים מהשקעת מזומנים ושווי מזומנים. בין הדוגמאות לפריטים שייכללו בקטגוריה זו ניתן למנות: (1) הכנסות ריבית ממזומנים ושווי מזומנים (למשל, ריבית על יתרות עו”ש, או השקעות בפיקדונות קצרי מועד); (2) הכנסות ריבית, הפרשי שער והפסדי אשראי או לחלופין שינויים בשווי הוגן בגין השקעות באגרות חוב או בנכסי חוב אחרים המניבים תשואה עצמאית; (3) הכנסות מדיבידנדים ושינויים בשווי ההוגן של השקעות במניות; (4) הכנסות שכירות, רווחי או הפסדי שיערוך ורווחים או הפסדים ממימוש נדל”ן להשקעה, כאשר ההשקעה בנכסים אינה פעילות עסקית עיקרית של החברה; (5) חלק החברה ברווח או בהפסד של חברה כלולה או עסקה משותפת המטופלת בשיטת השווי המאזני; וכן (6) רווחים או הפסדים ממימוש נכסים פיננסיים או השקעות אחרות העומדים בפני עצמם.
קטגוריית המימון כוללת, ראשית, את כלל ההכנסות וההוצאות הנובעות מהתחייבויות שמקורן בעסקאות הכרוכות אך ורק בגיוס מימון (לרוב, חוב פיננסי); ושנית, את הוצאות הריבית ואת ההשפעות של שינויים בשיעורי הריבית בגין התחייבויות אחרות, שנוצרו בעסקאות שאינן כרוכות רק בגיוס מימון. בין הדוגמאות להוצאות בגין חוב פיננסי ניתן למנות: (1) הוצאות ריבית בגין הלוואות בנקאיות ואגרות חוב; (2) הפרשי שער בגין הלוואה הנקובה במטבע חוץ; (3) רווח או הפסד משינוי תנאים, גריעה, שינוי באומדן תזרימי המזומנים או מדידה בשווי הוגן; (4) הוצאות עסקה תוספתיות המיוחסות במישרין להנפקה או לסילוק של התחייבות מימונית; בין הדוגמאות להוצאות האחרות שנכללות בקטגוריה זו ניתן למנות – (1) רכיב הריבית בגין התחייבות חכירה; (2) צבירת ההיוון בגין הפרשה לפירוק, שיקום או התחייבות אחרת הנמדדת בערך נוכחי; (3) הריבית נטו בגין התחייבות או נכס נטו להטבה מוגדרת לעובדים; וכן (4) רכיב ריבית בגין התחייבות לספקים הנושאת רכיב מימון.
באופן כללי, קטגוריית הרווח התפעולי מוגדרת בתקן באופן שיורי. כלומר, הרווח התפעולי כולל את כל ההכנסות וההוצאות שלא סווגו על פי התקן לקטגוריות האחרות. צורת הסיווג הזו יכולה להביא לתוצאות בלתי טריוויאליות, שכן רשימת המקרים שבהם התקן ביקש לסווג את ההכנסות וההוצאות במסגרת הקטגוריות האחרות לא תמיד רחבה דיה והיא מבוססת כללים ולא עקרונות. כך למשל, אם לחברה ישנן עלויות נלוות המתייחסות לניהול ההשקעות שלא צוינו בתקן (שאינן עלויות מכירה או רכישה), הרי שהן צריכות להיות מסווגות במסגרת הרווח התפעולי, אפילו אם רווחי ההשקעה מסווגים במסגרת קטגוריית ההשקעה (למשל, עלויות תפעול/תחזוקה של נכסי נדל”ן מניב בחברה שאינה עוסקת בנדל”ן מניב, ייכללו במסגרת הרווח התפעולי, בעוד שההכנסות מהשכרה ייכללו לרוב במסגרת קטגוריית ההשקעה ובאופן דומה עלויות מחלקת ניהול השקעות ייכללו ברווח התפעולי בעוד שרווחי ההשקעות ייכללו בקטגוריית ההשקעה). הרווח התפעולי עשוי ‘לספוג’ גם עלויות אשר קשורות לעולמות המימון, כדוגמת עמלות בנקים או עלויות להקצאת מסגרת אשראי שלא צפויה להיות מנוצלת, וכן, באופן טבעי, לכלול פריטים שהם בעלי אופי חד-פעמי, כדוגמת רווח או הפסד הון ממימוש רכוש קבוע, עלויות עסקאות לצירוף עסקים או רווח מרכישה הזדמנותית.
רכיבי מודל היוון תזרים מזומנים לחברה תפעולית
באופן כללי, במודל היוון תזרים מזומנים, השווי של הפירמה (תפעולית, כאמור לעיל) נגזר מהערך הנוכחי של תזרימי המזומנים התפעוליים נטו ממס שהפעילות של אותה פירמה צפויה להפיק, בתוספת שווי הנכסים העודפים של הפירמה, ובהפחתת החוב הפיננסי נטו שלה.
כחלק מכך, כאשר מעריכים את שווי הפירמה, מקובל לבנות תחזית של תזרים מזומנים חופשי לפירמה, FCFF, ולהוון אותו בשיעור המשקף את מחיר ההון המשוקלל (WACC). לאחר קבלת שווי הפעילות מבוצעות התאמות בגין חוב פיננסי נטו, נכסים עודפים ולעיתים רכיבים אחרים כדי להגיע לשווי ההון.
תחזית התזרים התפעולי נבנית במקרים רבים מתוך נתוני הדוחות הכספיים. נקודת המוצא לתחזית היא לרוב רווח תפעולי או EBITDA. כבר כאן, נציין כי היות שהרווח התפעולי לא הוגדר באופן ברור על ידי החשבונאות בעבר, הרי שלמעריך השווי הייתה גמישות מסוימת באופן ההגדרה, כל עוד עקרונות הערכת השווי והעקביות של הגדרת הפעילות לעומת הרכיבים האחרים נשמרים. מכאן נגזרים המס התפעולי, וההתאמות שבין הרווח התפעולי לבין התזרים – השקעות ברכוש קבוע ובנכסים בלתי מוחשיים, פחת והפחתות והשינוי בהון החוזר. בהקשר זה, אנחנו מניחים כי מעריכי השווי ישתמשו ברווח התפעולי ה-“חדש” של התקן כנקודת המוצא לבניית התחזית שלהם לעתיד על בסיס דומה.
תחזית הרווח והתזרים התפעולי לצורך הערכת השווי אינה כוללת את עלויות המימון (ריבית) של החוב הפיננסי של החברה, וגם את ההכנסות מהשקעות פיננסיות, שכן רכיב המימון נטו בא לידי ביטוי באמצעות אמידת שיעור ההיוון (WACC) המתחשב גם בקיומו של חוב, ובאמצעות הפחתת שווי החוב הפיננסי נטו של החברה מהשווי התפעולי של פעילותה. באופן דומה, התחזית אינה אמורה לכלול את התוצאות של נכסים עודפים כלשהם, כדוגמת נדל”ן להשקעה שאינו קשור לפעילות החברה, שכן שווי זה מתווסף לרוב כתוספת לשווי התפעולי בנפרד.
קיימת חשיבות לוודא שנקודת התפר בין הפעילויות אכן טופלה כראוי, ולא נכללו בהערכת השווי פריטים ב”ספירה כפולה”, ולחלופין, גם לא הושמטו ממנה פריטים כלשהם שלא נספרו כלל בהערכה. כך למשל, יש לוודא שכל העלויות שאינן מתייחסות לחוב הפיננסי ולנכסים עודפים, לא נוטרלו (בטעות) מהתחזית התפעולית. עניין זה מביא עוד לפני התקן למספר אתגרים, בסוגיות כדוגמת רכיב הריבית של חכירות, או למשל לגבי עלויות הקשורות לפקטורינג לקוחות.
כדי להסביר, נניח כי חברה מסוימת נוהגת לבצע עסקאות פקטורינג במסגרתן היא מוכרת (וגורעת) יתרות לקוחות. במקרה זה, בגין עסקאות הפקטורינג לא מוכר חוב פיננסי נטו. במקביל, ההון החוזר של החברה נראה יעיל יותר – מה שעשוי להשפיע לטובה על תחזית תזרימי המזומנים של החברה, במיוחד בתרחישי צמיחה (השקעה נמוכה יותר בהון חוזר). עם זאת, המחיר של ההון החוזר היעיל, הוא כאמור עלויות הפקטורינג (המביא לגריעה). אם תחזית השינוי בהון החוזר התפעולי אכן התבצעה על סמך יתרות שהושפעו מפעילות פקטורינג, יש לוודא במקביל שבמסגרת התחזית התפעולית אכן נכללו גם העלויות החזויות לביצוע חוזר של עסקאות כאלו. כללי החשבונאות הנהוגים כיום מאפשרים להציג את עלויות עסקת הפקטורינג דווקא במסגרת עלויות המימון. ומשכך, היה קיים חשש לאי לקיחת ההשפעה הזו בחשבון על ידי מעריך השווי, אלא אם בוצעו על ידו התאמות יזומות לשיעור הרווחיות התפעולית בגין עלויות מימון אלו.
דווקא במקרה של עסקת הפקטורינג המתוארת לעיל, לאחר יישום התקן, הסיווג של עלויות עסקאות הפקטורינג המביאות לגריעה של יתרות לקוחות (חייבים) יהיה במסגרת הרווח התפעולי (ולא בקטגוריה המימונית בה הוא מסווג על ידי חלק מהחברות) – כך שהבסיס לבניית התחזית של הרווח התפעולי יהיה נאות יותר.
השפעה על מכפילי שווי
שינוי בסיווג יכול לשנות את הרווח התפעולי המדווח בלי לשנות את הרווח הנקי. זאת, בין היתר לגבי תקופות עבר המוצגות באופן רטרוספקטיבי בעת יישום התקן לראשונה. כתוצאה, מכפיל EV/EBIT עשוי להשתנות באופן טכני. גם EBITDA עלול להיות מושפע בעקיפין, בהתאם לנקודת המוצא ולפריטים שהחברה (או ספק המידע, אם נעשה שימוש בנתונים של ספקי מידע כדוגמת בלומברג) כוללים בהתאמה.
נראה כי בתקופת המעבר יהיה צורך לתת תשומת לב נוספת בעת השוואת מכפיל של חברה שיישמה IFRS 18 למכפיל היסטורי או לחברה שמציגה נתונים לפי מבנה קודם. מאחר שהתקן מיושם למפרע ונדרשים מספרי השוואה, צפוי בסיס השוואתי טוב יותר בתוך הדוחות; אולם מאגרי מידע, קובננטים ומודלים פנימיים עשויים להמשיך להשתמש בהגדרות ישנות. תופעה זו מזכירה במידת מה את ההשפעה של IFRS 16, העוסק בחכירות, בעת האימוץ לראשונה, על רמת המינוף בדוחות הכספיים.
האם הרווח התפעולי החדש יהפוך לנקודת המוצא החדשה?
סביר להניח שכן. לרווח התפעולי לפי IFRS 18 יש יתרון ברור: הוא סכום ביניים חשבונאי מוגדר ואחיד יותר מבעבר. עד כה, חברות ומעריכי שווי השתמשו במונחים כמו EBIT, רווח מפעולות רגילות ורווח תפעולי מותאם, לעיתים בהגדרות שונות. סכום ביניים מחייב עשוי להקל על ההשוואה. אבל, אין לייחס למונח “רווח תפעולי” משמעות כלכלית רחבה מזו שנושאת ההגדרה החשבונאית. כמתואר לעיל, הקטגוריה התפעולית היא קטגוריה שיורית, ולא רשימה של פריטים שנעשתה חשיבה סדורה כדי לוודא שאכן הם חלק מפעילות הליבה התפעולית לצורכי הערכת שווי. פריט המוצג בקטגוריות השקעה או במימון עשוי להיות קשור באופן הדוק ליכולת העסק לפעול, ומנגד פריט חד-פעמי עשוי להיכלל בקטגוריה התפעולית.
כלומר, הרווח התפעולי החדש אכן מתאים וסביר גם להניח שיהפוך להיות נקודת המוצא המקובלת, אך לא נקודת הסיום של הרווח התפעולי ה-“כלכלי”.
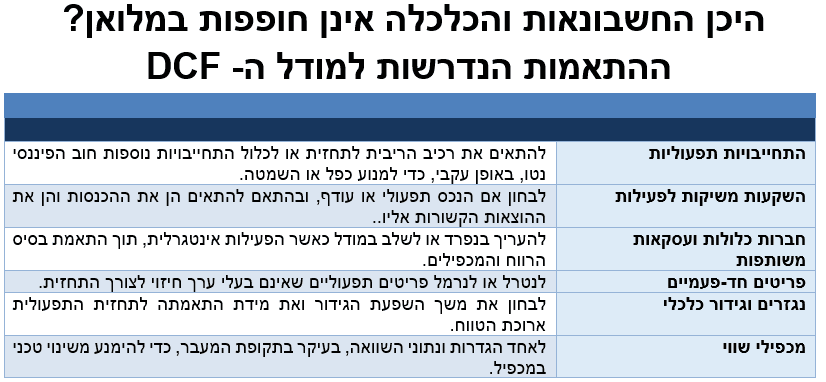 ההתאמות המרכזיות הנדרשות לרווח התפעולי
- רכיב הריבית על התחייבויות בעלות אופי תפעולי
התקן מחייב, כאמור, לכלול בקטגוריית המימון את רכיב הריבית בגין פריטים שאינם מהווים פריטי חוב פיננסי קלאסיים. דוגמאות בולטות לכך הן רכיב הריבית בהתחייבות חכירה, רכיב הריבית בערך נוכחי של הפרשות והתחייבויות לפירוק ושיקום וריבית נטו על התחייבות להטבה מוגדרת (הטבות עובד). כבר היום, לגבי חכירות, קיימות שתי גישות אפשריות לביצוע הערכת השווי. הגישה הראשונה היא הגישה החשבונאית. בגישה זו, התחייבויות החכירה הן חלק מהחוב הפיננסי של החברה (בדומה להלוואות), ומנגד, התחזית התפעולית אינה כוללת את עלות הריבית בגין חוב זה. הגישה השנייה אינה מתייחסת להתחייבויות החכירה כאל חוב פיננסי, אך מסיבה זו היא לא יכולה להתעלם מרכיב עלות הריבית הגלום בחכירות, ולמעשה מתייחסת לתשלומי החכירה בכללותם כאל רכיבי הוצאה תפעוליים. הסוגיה האמורה למעשה “מתרחבת” לאחר יישום התקן לרכיבים תפעוליים נוספים: למשל, לגבי התחייבויות בגין הטבות לעובדים, הפרשות והתחייבויות תלויות או יתרות ספקים נושאות ריבית. ככל שמעריך השווי יבחר להתייחס לפריטים אלו כפריטים שהם חלק מהתחזית התפעולית השוטפת, הרי שהם לא ינוכו משווי הפעילות כחוב פיננסי נטו, אך יהיה צורך בהבאה בחשבון של עלות הריבית הגלומה בהתחייבויות האמורות במסגרת תחזית הרווח התפעולי. אבל, עלות ריבית זו אינה נכללת, לפי הוראות התקן, במסגרת הרווח התפעולי, כך שיהיה צורך בביצוע התאמות בהקשר זה. הסיכון כאן אינו טמון בבחירת גישה אחת או אחרת, אלא בערבוב גישות שיוצר ספירה כפולה או לחלופין השמטה. כאשר מביאים בחשבון שמעבר לרכיב הריבית, בגין רכיבים אלו יש לעיתים גם הוצאות והכנסות נוספות, בין היתר בגין הצמדה למדד, הפרשי שער, שינויי אומדן או עלות שירות שוטף – אשר בחלקם יוצגו בכל מקרה בקטגוריה התפעולית – ייתכן כי ההטיה לשימוש בגישה התפעולית תהיה חזקה יותר, מה שיחייב ביצוע של התאמות לסיווג הוצאות הריבית בין מבנה דוח רווח או הפסד לבין נקודת המוצא לתחזית.
- הכנסות והוצאות מהשקעות שהן משיקות לפעילות
בחברה ללא פעילות עסקית עיקרית מוגדרת של השקעה בנכסים, הכנסות והוצאות מנכסים המניבים תשואה באופן עצמאי ייכללו בקטגוריית ההשקעה. כך נוצר לכאורה קו ברור בין הפעילות התפעולית לבין תשואה על יתרות מזומנים ונכסים פיננסיים. במודל DCF הפרדה זו מועילה כאשר המזומנים הם נכס (פיננסי) עודף: הכנסות הריבית אינן נכללות בתחזית התפעולית, ושווי המזומנים מתווסף בנפרד לשווי הפעילות באמצעות הכללתו (למעשה, הפחתתו) מהחוב הפיננסי של החברה כדי לקבל חוב פיננסי “נטו”.
אלא שבדומה למצב שהיה קיים בתקינה הקודמת, לא כל מזומן או פיקדון לטווח קצר הוא בהכרח עודף. עסקים מסוימים זקוקים לרמת מזומן מינימלית לצורך תפעול, סליקה, קופות, בטוחות או תנודתיות עונתית. במקרים אלה חלק מהמזומן עשוי להיות נכס תפעולי, ולעיתים אף רכיב של ההון החוזר במסגרת תחזית השינוי בהון החוזר. במקרים אחרים, הדרישה להחזקת פיקדונות או השקעות יכולה להיות רגולטורית או משפטית – כדוגמת הטיפול בחשבונות ליווי של פרויקטי נדל”ן יזמיים (למכירה). כאן המקום לציין, כי קיימות סוגיות מסוימות בשאלה האם הכנסות מסוימות מהשקעות, הקשורות בעקיפין לפעילות החברה (כדוגמת, השקעות הנדרשות מכוח הרגולציה כדי לפעול בענף מסוים), אכן מהוות השקעות המפיקות תשואה ‘בנפרד ובמידה רבה באופן בלתי תלוי’ במשאבים האחרים של החברה. כתלות בגישה שתאומץ על ידי החברות השונות, ייתכן כי מעריכי השווי ייאלצו לנקוט גם כאן בהתאמות מסוימות. בעוד שהתקן קובע הוראה ספציפית בנושא זה לגבי חברות העוסקות במתן אשראי, ורק לגבי מזומנים ושווי מזומנים (ולא לגבי השקעות אחרות), הוא לא עוסק בה באופן רחב יותר. כך למשל, אם חברה אכן תכלול את ההכנסות מהשקעה בעלת אופי “רגולטורי” במסגרת הרווח ההשקעתי ולא התפעולי, ייתכן כי מעריך השווי ימצא לנכון להתייחס לאותו רווח כרווח בתחזית התפעולית (ולנכסים הרלוונטיים, כנכסים שאינם עודפים). יש לציין כי השאלה האם נכסים פיננסיים ואחרים הינם עודפים או לא, אפילו אם הם מושקעים ונושאי ריבית לאורך תקופת התחזית, עשויה להיות בעלת השפעה על שווי החברה. זאת, למשל, מכיוון שאם נכס מסוים מושקע בריבית חסרת סיכון, אך משמש כבטוחה רגולטורית לפעילות מסוימת, הרי שהוא נושא תשואה נמוכה יותר מהסיכון הכולל אליו הוא חשוף – מה שיוצר שחיקה בשוויו במסגרת הערכת השווי ביחס לנכס פיננסי “חופשי” אמיתי (Cost of Capital).
באופן דומה, מפעל עשוי להחזיק נכס מושכר צמוד למתחם הפעילות, קבוצת תשתיות עשויה להחזיק זכויות בפרויקט מניב הקשור לתשתית כלשהי, וחברה עשויה להשכיר קומה עודפת בבניין משרדים המשמש כרכוש קבוע. לעת זו, קיימות מספר סוגיות הנוגעות לסיווג של הכנסות שכירות הנוגעות לנכסים במצבים כדוגמת אלו שלעיל – אולם ברור שככל שההכנסות כאמור לא נכללו במסגרת הרווח התפעולי – הרי שהמשמעות המימונית של שימוש ברווח תפעולי זה היא שמדובר על נכסים עודפים, ולהיפך. נראה כי בשלב זה, העניין יחייב תשומת לב מצד מעריכי השווי.
מצב קיצוני הקשור לנכסים עודפים יכול להתעורר אם ההכנסות של נכס עודף מסוים אומנם נכללו בקטגוריית ההשקעה, אך חלק מן ההוצאות הקשורות אליו דווקא נכללו בקטגוריה התפעולית. דוגמה בולטת היא נדל”ן להשקעה, המוחזק בחברה בעלת פעילות תפעולית, שהכנסות השכירות שלו, כמו גם ההכנסות משערוך, מוצגות בקטגוריית ההשקעה, בעוד שהוצאות התפעול שלו מוצגות בקטגוריה התפעולית. ברור שבמצב זה, וככל שמדובר על הוצאות מהותיות, התייחסות אל הנכס כאל נכס עודף בהערכת השווי תצריך גם ביצוע של התאמה לבסיס ההוצאות הנכלל ברווח התפעולי בטרם ביצוע התחזית.
- השקעות בחברות כלולות ובעסקאות משותפות
התקן מרכז בקטגוריית ההשקעה הכנסות והוצאות מהשקעות המטופלות בשיטת השווי המאזני, ללא מתן שיקול דעת נוסף. גם כאן, הסיווג יוצר קו הפרדה ברור בדוח המאוחד, אך הוא עשוי להיות פחות אינטואיטיבי בחברות שבהן לפעילות החברה הכלולה עשוי להיות קשר תפעולי ברור למודל העסקי, כדוגמת בענפי התשתיות או הנדל”ן. נראה כי אחד הפתרונות האפשריים בהקשר זה תחת התקן, יהיה הכללת סיכום ביניים ברווח או הפסד, לאחר הרווח התפעולי, של רווח תפעולי בתוספת רווחים מחברות כלולות. פתרון נוסף, אשר רלוונטי גם במצב הדברים הקיים לפני יישום התקן, הינו הצגה של תוצאות על בסיס איחוד יחסי – במסגרת ביאור המגזרים או פרסומים אחרים של החברה המופנים למשתמשים בדוחות.
נציין כי הגישה הנקייה בהערכות שווי בדרך כלל היא להעריך את ההשקעה בחברה הכלולה בנפרד, לפי שוויה העצמאי או באמצעות היוון הדיבידנדים ותזרימי המזומנים הזמינים למחזיקה, ולהוסיף את השווי לשווי הפעילות העיקרית. עם זאת, כאשר החברה המוחזקת חיונית או אינטגרלית לפעילות הקבוצה, ניתן להידרש למודל משולב. במקרה שבו החברה הכלולה מהווה חלק מהתחזית התפעולית (למשל, אם מדובר בסניף מקומי של החברה במדינות זרות הפועל יחד עם שותף מקומי), ברור שיהיה צורך בהתאמה לאופן הסיווג בדוח הכספי, שלא כולל את התוצאות במסגרתו. נקודה מעניינת עולה גם בכל הנוגע לשימוש במכפיל רווח תפעולי (EV/EBIT) – ככל שהמכפיל יחושב על סמך הרווח התפעולי החשבונאי – השלכה מיידית תהיה שהרווח כאמור לא כולל את הרווחים של חברות כלולות – אפילו אם פעילותן, כאמור, אינטגרלית.
- הכנסות והוצאות בעלות אופי חד-פעמי ברווח התפעולי
בדומה למצב הדברים הקיים כיום, הקטגוריה התפעולית תכלול לעיתים גם פריטים בעלי אופי חד-פעמי. דברי ההסבר של התקן קובעים במפורש, שהעובדה שפריט מסוים של רווח או הפסד אינו בעל ערך חיזוי (Predictive Value), או שהוא מאופיין בתנודתיות גבוהה – אין משמעותה שהוא לא מהווה פריט תפעולי.
דוגמאות לכך יכולות לכלול, בין היתר, רווחי הון וירידות ערך של רכוש קבוע, נכסים בלתי מוחשיים או מוניטין, השפעות של הפרשה בגין תביעות ייצוגיות או חריגות, הפרשי שערי חליפין המתייחסים ליתרות תפעוליות, או השפעות שונות בגין צירופי עסקים שבוצעו בתקופה (כדוגמת רווח מרכישה הזדמנותית, עלויות עסקה או שערוכים של תמורה מותנית). באופן טבעי, ובדומה למצב הקיים שלפני יישום התקן, מעריכי השווי יצטרכו להמשיך ולבחון האם יש צורך לנטרל או להתאים את שיעורי הרווח התפעולי של החברה בגין פריטים כדוגמת אלו שלעיל או אחרים כחלק מהכנת התחזיות בהערכת השווי.
- נגזרים המגדרים השפעות תפעוליות
חברות אשר חשופות לגורמי סיכון שונים (כדוגמת סיכוני מטבע חוץ בגין עסקאות שונות או סיכוני מחיר של סחורת יסוד, כדוגמת מחיר נפט המשמש לייצור) עשויות לגדר את גורמי הסיכון באמצעות שימוש בנגזרים. בדרך כלל, נגזרים אלו נמדדים בשווי הוגן דרך רווח או הפסד. כאשר החברה בוחרת לבצע גידור כאמור, ומגד אינה מפעילה חשבונאות גידור, עולה השאלה היכן יש לסווג ברווח או הפסד את השינויים בשווי ההוגן של הנגזרים. במצב הדברים הקיים שלפני יישום התקן, הצגת השינויים יכלה להתבצע במסגרת רווחי המימון או במסגרת חלקים אחרים של הדוח – כדוגמת הרווח התפעולי (כאשר רלוונטי). התקן מסדיר נושא זה וקובע כי נגזרים המגדרים כלכלית סיכון מסוים מוצגים בדרך כלל יחד עם הסיכון אותו הם מגדרים. כך, שינויים בשווי ההוגן של נגזר המגדר את מחירי הנפט המשמש לייצור, יוצגו בקטגוריה התפעולית, ושינויים בשווי ההוגן של נגזר המגדר סיכון שער חליפין של אגרות חוב יוצגו על ידי חברה תפעולית בקטגוריית המימון.
הטיפול האמור וההפרדה בין הקטגוריות השונות בהחלט משפרים את הרלוונטיות של הרווח התפעולי ביחס למצבו כיום (אשר כאמור, עשוי שלא לשקף את פעילות הגידור הכלכלית), אבל, נראה שגם לאחר יישום התקן, מעריכי השווי יצטרכו להפעיל שיקול דעת ביחס לשאלה עד כמה ההשפעה של פעילות הגידור על הרווח התפעולי מהווה פריט בעל ערך חיזוי עתידי ארוך טווח על שיעור הרווח התפעולי. כך, השינוי בשווי ההוגן של הנגזר (וההשפעה על הרווח התפעולי) עשוי להתייחס למלוא הכמות המגודרת (למשל, כמה רבעונים), ולא רק לכמות הנצרכת או נרכשת על ידי החברה ברבעון מסוים. בנוסף, לרוב אין אפשרות לערוך גידור כלכלי ‘פרמננטי’, כך שההשפעה של הגידור על שיעור הרווח התפעולי עשויה לדעוך לאחר פרק זמן מסוים. ואולם, נראה כי חלק מהבעיות האמורות היו קיימות גם במצב הדברים שלפני יישומו של התקן.